
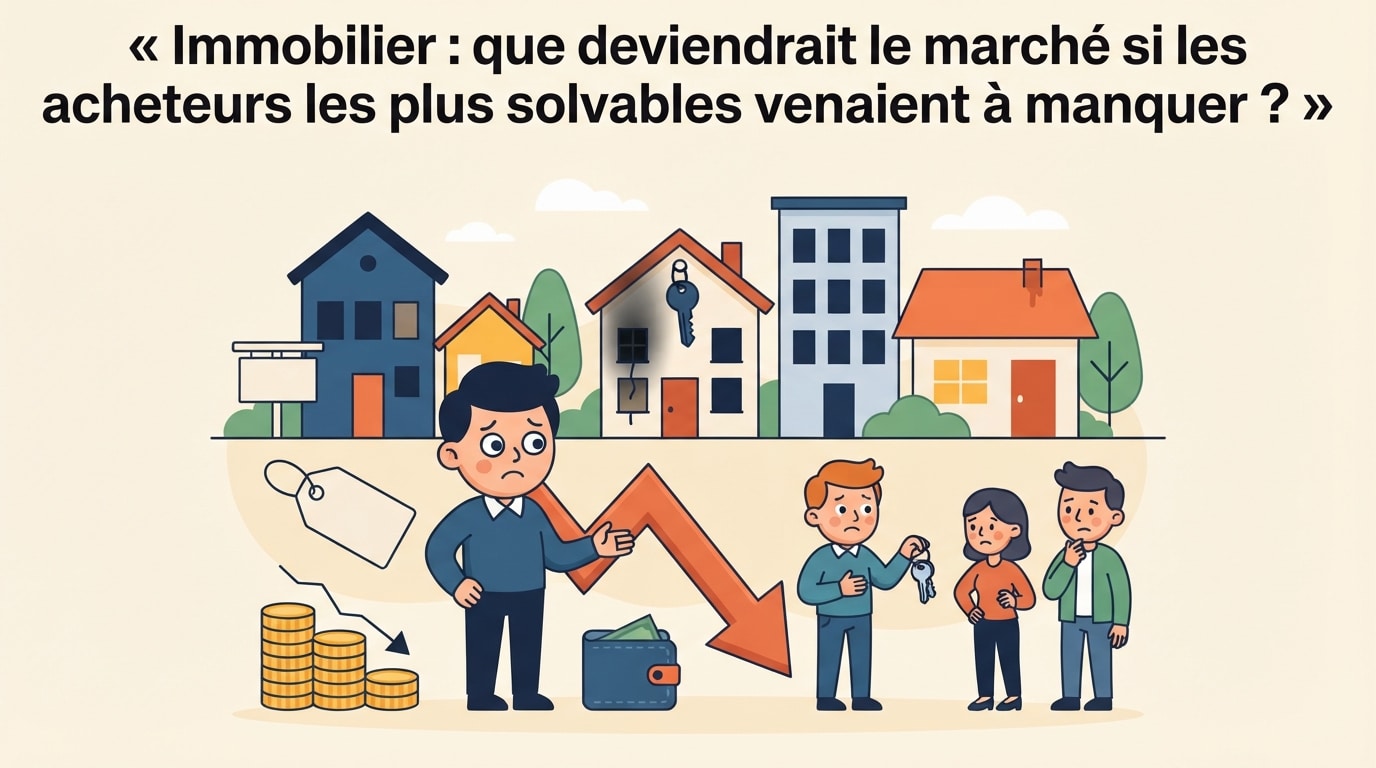
L’impact direct d’une défection des profils fortunés sur le volume global des transactions immobilières
Le marché immobilier repose traditionnellement sur une pyramide d’acheteurs où le sommet, composé des ménages disposant d’un apport conséquent ou de revenus élevés, insuffle le dynamisme nécessaire pour faire tourner l’ensemble de la machine économique. Lorsque les acheteurs solvables se raréfient ou décident de déserter la pierre au profit d’autres classes d’actifs, c’est l’ensemble des transactions immobilières qui subit un ralentissement mécanique et brutal. Les agences, les notaires et les organismes bancaires constatent rapidement un assèchement des flux financiers qui impacte la chaîne de valeur tout entière. Ce phénomène prive les intermédiaires des commissions indispensables à leur survie et réduit drastiquement la liquidité des biens situés dans les segments intermédiaires et supérieurs.
Pour bien comprendre la portée de ce déséquilibre, il suffit d’analyser comment l’accès à la propriété se trouve complètement remodelé lorsque le haut du panier disparaît des écrans radar. Sans ces profils capables de financer des acquisitions d’envergure sans dépendre excessivement des conditions d’octroi du crédit immobilier, les biens de prestige et les grands volumes restent de marbre sur les portails d’annonces. Ce blocage provoque un effet domino redoutable : les propriétaires vendeurs, dans l’incapacité de céder leur bien principal, ne peuvent plus réinvestir, ce qui paralyse l’ensemble du parcours résidentiel des ménages. Les analyses récentes montrent d’ailleurs que le marché repart mais profite d’abord aux acquéreurs les plus solvables, démontrant par l’absurde à quel point leur présence est vitale pour maintenir une dynamique positive.
Face à une telle pénurie d’investisseurs fortunés, les professionnels du secteur doivent réinventer leurs stratégies de commercialisation pour éviter l’asphyxie financière. Les volumes de ventes s’effondrent non seulement en volume mais aussi en valeur, modifiant profondément les équilibres macroéconomiques locaux et régionaux. La fluidité des échanges est le véritable carburant de la pierre, et l’absence des ménages les plus aisés agit comme un sable fin grippant les rouages les plus délicats de l’économie résidentielle. Il devient alors impératif d’observer comment les prix des logements réagissent face à ce choc de liquidité inédit et durable.
La décote inévitable des prix et la reconfiguration du rapport de force
La théorie économique de base enseigne que la baisse de la demande solvable entraîne inévitablement une correction à la baisse des prix des logements. Si les ménages disposant de liquidités substantielles venaient à manquer durablement, les vendeurs se retrouveraient dans l’obligation absolue de revoir leurs prétentions financières à la baisse pour attirer le peu d’acquéreurs restants. Cette situation modifierait radicalement le rapport de force entre l’offre et la demande, transformant un marché traditionnellement orienté vers les vendeurs en un territoire ultra-favorable aux rares acheteurs encore en mesure de présenter un dossier de financement solide. Les biens perdraient alors rapidement de leur superbe, obligeant les propriétaires récalcitrants à accepter des décotes spectaculaires pour finaliser une vente.
Cette correction tarifaire ne toucherait pas uniformément l’ensemble du territoire, mais frapperait de plein fouet les zones tendues et les résidences secondaires où la concentration de capitaux est historiquement la plus forte. Les experts s’accordent à dire que les acheteurs solvables dictent désormais le rythme du marché immobilier français par leur simple capacité à signer rapidement. En leur absence, la négociation s’endurcirait à l’extrême, créant un climat d’attentisme généralisé où personne n’ose faire le premier pas. Les vendeurs, pris à la gorge par des impératifs de mobilité ou de succession, devraient brader des biens autrefois considérés comme des valeurs refuges imprenables.
Le tableau ci-dessous illustre l’évolution théorique de la décote selon la typologie des biens en cas de disparition des profils hautement solvables :
| Typologie de bien | Évolution des prix (Scénario standard) | Évolution des prix (Sans acheteurs solvables) |
|---|---|---|
| Studio centre-ville | Stable (+0.5%) | Baisse modérée (-5%) |
| Maison familiale de banlieue | Légère hausse (+1%) | Correction sensible (-12%) |
| Bien de prestige / Haussmannien | Forte résilience (+2%) | Chute brutale (-25%) |
Ce bouleversement tarifaire redessinerait la carte de l’attractivité territoriale, offrant des opportunités inespérées à des ménages aux revenus modestes ou intermédiaires, à condition toutefois que les banques acceptent de prêter dans un climat aussi incertain. La structure même du patrimoine des ménages français s’en trouverait profondément modifiée, réduisant la valeur globale des actifs immobiliers inscrits au bilan des banques et des particuliers.
Le rôle crucial du financement bancaire et des taux d’intérêt dans un marché sans capitaux propres
La question du financement devient absolument centrale lorsque les profils fortunés, capables d’acheter au comptant ou avec un apport personnel massif, désertent la scène. Le crédit immobilier se retrouve alors en première ligne pour soutenir artificiellement une demande immobilière orpheline de ses meilleurs éléments. Si les banques décident de resserrer leurs conditions d’octroi en raison d’une conjoncture économique morose, c’est l’asphyxie totale. Sans le coussin de sécurité constitué par l’épargne robuste des acheteurs aisés, le système tout entier dépend de la bienveillance des établissements de crédit et de la trajectoire des taux d’intérêt fixés par les institutions financières centrales.
Dans un tel scénario, les primo-accédants et les ménages aux revenus moyens se retrouveraient propulsés sur le devant de la scène, mais avec des armes financières bien insuffisantes pour faire face aux exigences du marché. Les banques, face au risque accru de non-remboursement, exigeraient des garanties draconiennes, rendant l’accès à la propriété presque impossible pour une grande majorité de citoyens. Les fluctuations des taux directeurs dictent alors le pouls de chaque transaction, transformant chaque réunion de politique monétaire en un événement à haut risque pour la survie de la filière. La moindre hausse du coût de l’emprunt paralyserait instantanément les velléités d’achat des ménages restants.
Pour illustrer la fragilité de cet édifice, examinons la liste des facteurs clés qui maintiennent artificiellement le système sous perfusion :
- La flexibilité des critères d’octroi de prêts par les banques commerciales.
- L’évolution de l’inflation et son impact direct sur le pouvoir d’achat immobilier.
- Le niveau des taux directeurs de la Banque Centrale Européenne.
- La capacité des ménages à mobiliser une épargne résiduelle en guise d’apport.
- L’intervention potentielle de l’État à travers des aides ciblées pour soutenir les primo-accédants.
- La confiance globale des consommateurs dans la pérennité de leur emploi.
Ces éléments démontrent à quel point la solidité d’un marché repose sur la diversité de ses acteurs. L’absence d’un seul maillon, en l’occurrence les profils les plus fortunés, met en lumière la dépendance excessive du secteur vis-à-vis du crédit bancaire et de la politique monétaire. Le moindre soubresaut macroéconomique menace de faire basculer l’ensemble de la pyramide dans une récession durable et profonde.
Les conséquences collatérales sur le secteur de la construction et l’économie locale
Le ralentissement du marché provoqué par la défection des acheteurs solvables ne se limite pas à la simple transaction de biens anciens ; il engendre une onde de choc destructrice sur toute l’économie réelle, à commencer par le secteur de la construction et de la promotion immobilière. Les promoteurs, qui dépendent des pré-commercialisations auprès d’investisseurs aisés ou de ménages fortunés pour lancer leurs programmes neufs, se retrouveraient dans l’incapacité totale de financer de nouveaux chantiers. Cette panne sèche des grues et des chantiers pèse lourdement sur l’emploi dans le bâtiment, un secteur traditionnellement pourvoyeur d’emplois non délocalisables.
Les collectivités locales, grandes bénéficiaires des taxes foncières et des droits de mutation, verraient leurs budgets fondre comme neige au soleil face à la chute des volumes de vente et à la dépréciation de la valeur locative des biens. Cette baisse des recettes publiques contraindrait les mairies à réduire leurs investissements dans les infrastructures, les transports et les services de proximité, pénalisant l’attractivité globale des territoires. Pour approfondir la réflexion sur ces dynamiques territoriales et patrimoniales, il est pertinent de consulter cette analyse sur l’emplacement idéal en immobilier qui rappelle combien la localisation reste le juge de paix des investissements avisés.
De surcroît, les artisans, les architectes, les décorateurs et l’ensemble des corps de métier liés à l’aménagement intérieur subiraient de plein fouet la baisse de la demande. Moins de transactions signifient moins de travaux de rénovation, car les acquéreurs disposant de budgets serrés achètent le strict minimum et reportent les dépenses superflues. Ce cercle vicieux économique démontre à quel point la présence d’acheteurs dotés d’une forte surface financière est un moteur indispensable pour faire circuler l’argent dans l’économie locale et stimuler l’innovation architecturale et énergétique.
Impact d’une fuite des acheteurs solvables
Mesurez en temps réel les répercussions d’une contraction de la solvabilité sur le volume des transactions et l’ajustement des prix en France.
L’émergence d’un marché alternatif et la mutation des stratégies patrimoniales
Face à la disparition programmée des profils les plus fortunés, le paysage de la pierre devrait se réinventer à travers de nouveaux modèles de détention et d’usage. L’accession à la propriété traditionnelle laisserait progressivement place à des formes innovantes de partage de la valeur, telles que la location-accession, le démembrement de propriété ou le financement participatif immobilier. Ces alternatives, autrefois considérées comme des solutions de niche, deviendraient la norme pour permettre aux classes moyennes et populaires de se loger dignement sans porter l’intégralité du risque financier sur leurs seules épaules. Les investisseurs institutionnels tenteraient également de combler le vide, modifiant la structure concurrentielle du secteur.
Cette transition forcée vers un marché plus inclusif mais structurellement plus fragile exigerait une refonte totale des stratégies de gestion de patrimoine. Les conseillers financiers devraient orienter leurs clients vers des placements moins volatils ou diversifier les portefeuilles vers des actifs financiers plus liquides. Pour mieux appréhender ces mutations démographiques et patrimoniales d’envergure, il est vivement conseillé d’étudier cet éclairage indispensable sur le choc démographique et le patrimoine qui met en perspective les grands mouvements de fond de notre époque. Le marché immobilier ne serait plus alors un simple lieu de spéculation ou de constitution rapide de rentes, mais retrouverait sa fonction première : offrir un toit stable aux citoyens dans un monde en perpétuelle mutation.
0 commentaires