
Les évolutions de la fiscalité patrimoniale et les enjeux des mesures budgétaires
Le paysage de la gestion de patrimoine fait face à des transformations profondes avec l’arrivée des nouvelles dispositions réglementaires. Chaque année, l’examen des textes budgétaires soulève de nombreuses questions pour les investisseurs désireux de pérenniser leurs actifs. La mise en place de politiques publiques axées sur le redressement des comptes publics modifie durablement les règles du jeu en matière de fiscalité patrimoniale.
Pour appréhender sereinement ces nouveautés, une analyse détaillée s’impose. Les professionnels du secteur scrutent avec attention les documents officiels mis à disposition sur le site du ministère de l’Action et des Comptes publics afin d’identifier les opportunités et les risques. Les contribuables doivent ainsi adapter leurs stratégies face à ces textes qui redéfinissent l’arbitrage entre immobilier, placements financiers et transmission.
L’anticipation demeure la clé de voûte de toute bonne organisation financière. Qu’il s’agisse de restructurer un portefeuille ou d’anticiper une succession, ignorer ces évolutions expose à des frottements fiscaux importants. Les récentes annonces confirment la volonté de l’exécutif de cibler certains niches tout en préservant des leviers essentiels pour l’économie réelle.
Comprendre l’impact des arbitrages sur la rentabilité nette
La rentabilité d’un investissement ne se mesure plus seulement à son rendement brut, mais à sa capacité à traverser les réformes fiscales successives. Lorsqu’un dispositif de soutien est modifié, c’est toute l’équation financière qui se trouve bousculée. Par exemple, le statut de loueur en meublé non professionnel, souvent plébiscité pour sa neutralité fiscale, subit régulièrement des ajustements qui nécessitent une vigilance accrue.
Face à ces mutations, les épargnants avisés se tournent vers des analyses globales pour mesurer l’impact réel sur leurs revenus fonciers ou leurs plus-values. La prise en compte des prélèvements sociaux et de l’inflation oblige à repenser la diversification. Pour approfondir ces aspects techniques, la consultation de synthèses spécialisées comme celles proposées sur cette page dédiée aux mesures budgétaires apporte un éclairage précieux pour arbitrer entre différentes classes d’actifs.
L’optimisation des flux financiers passe également par une meilleure connaissance des textes législatifs bruts. L’examen minutieux des dispositions contenues dans les documents officiels, tels que ceux disponibles via le projet de loi déposé à l’Assemblée nationale, permet de décrypter la trajectoire exacte choisie par les législateurs pour les années à venir.
Optimiser la transmission de patrimoine grâce aux nouveautés sur les donations
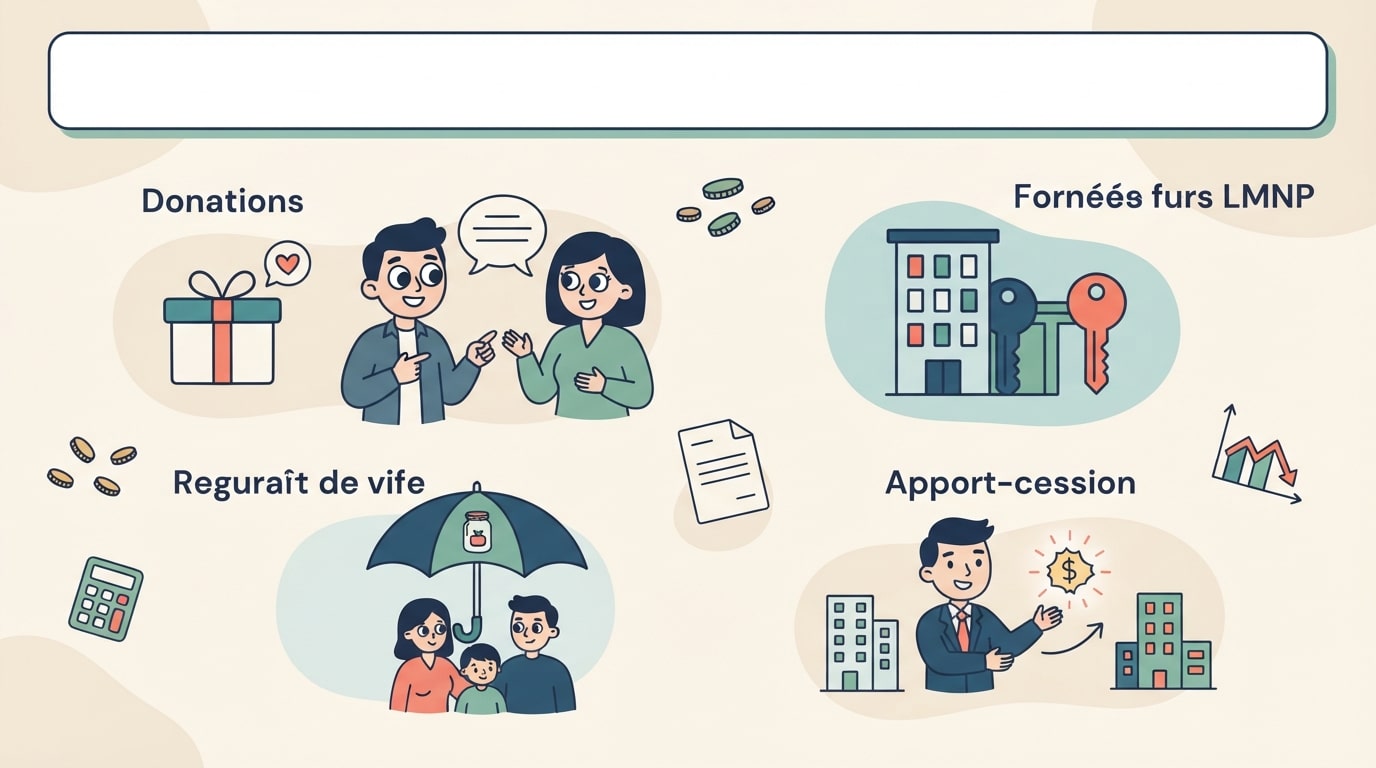
La transmission des biens familiaux représente un enjeu sociétal et économique majeur pour les ménages soucieux d’éviter une fiscalité successorale trop lourde. Les pouvoirs publics cherchent régulièrement à fluidifier ce passage de relais entre générations pour stimuler l’économie. La transmission de patrimoine bénéficie ainsi de fenêtres de tir stratégiques qu’il convient de saisir au moment opportun.
Les propositions formulées autour des donations visent à encourager la circulation anticipée des liquidités et des biens immobiliers. En relevant certains plafonds d’exonération et en modulant les taux applicables, l’État incite les donateurs à se dessaisir plus tôt de leur vivant. Cette approche réduit mécaniquement la facture globale lors du règlement des successions futures, tout en soutenant le pouvoir d’achat des plus jeunes.
| Type de donation | Plafond envisagé | Taux applicable |
|---|---|---|
| Don familial de somme d’argent | 50 000 euros | Exonéré sous conditions |
| Transmission d’entreprise | Variable selon actif | Abattement renforcé |
| Donation simple en ligne directe | Barème progressif | Taux réduit incitatif |
Il est donc primordial d’auditer régulièrement son patrimoine familial pour ne pas laisser passer ces opportunités temporaires. Une stratégie bien menée intègre le calendrier fiscal et se coordonne avec les notaires ou les conseils spécialisés pour sécuriser chaque acte de libéralité.
Les stratégies gagnantes pour anticiper les successions
Anticiper la transmission de ses biens ne s’improvise pas et demande une vision à long terme. Le recours aux donations-partages, par exemple, permet de figer la valeur des biens au jour de l’acte, protégeant ainsi les héritiers d’une hausse future de l’immobilier ou des valorisations boursières. C’est un outil juridique puissant pour prévenir les conflits familiaux tout en maîtrisant sa fiscalité.
De surcroît, le couplage de ces donations avec des démembrements de propriété offre une alternative redoutable d’efficacité. En conservant l’usufruit tout en transmettant la nue-propriété, le propriétaire continue de percevoir les revenus ou d’occuper son bien, tandis que la valeur taxable diminue mathématiquement en fonction de son âge. Cette ingénierie patrimoniale démontre toute sa pertinence dans un contexte de durcissement des règles fiscales.
- Réaliser un audit global de la composition de son patrimoine brut et net.
- Identifier les biens éligibles aux abattements temporaires ou renforcés.
- Consulter un professionnel pour valider la chronologie des actes de donation.
- Surveiller l’évolution des textes législatifs pour ajuster le calendrier.
Simulateur d’Impact des Donations & Transmission
Anticipez les abattements et calculez les droits de mutation selon les orientations du PLF 2027 pour sécuriser votre transmission patrimoniale.
Paramètres de la transmission
Simule l’optimisation des tranches et le renouvellement exceptionnel des abattements prévus.
Synthèse de la simulation
Astuce : Effectuer cette donation en pleine propriété permet d’optimiser l’abattement direct.
L’assurance-vie et l’apport-cession face aux nouveaux vents contraires
L’assurance-vie demeure le placement préféré des épargnants français, constituant à la fois un outil de capitalisation et un formidable instrument de transmission hors succession. Toutefois, les discussions budgétaires remettent régulièrement en cause la sanctuarisation de son cadre fiscal. Les épargnants doivent donc composer avec l’éventualité de mesures budgétaires plus restrictives sur les contrats anciens et récents.
Parallèlement, le dispositif de l’apport-cession, très prisé par les chefs d’entreprise cédants pour reporter l’imposition de leurs plus-values professionnelles lors du réinvestissement dans de nouveaux projets, fait l’objet d’une surveillance accrue. La moindre modification des conditions de réinvestissement ou des délais impartis peut fragiliser des montages financiers complexes élaborés sur plusieurs années.
Sécuriser ses actifs avant l’adoption définitive des textes de loi devient alors une priorité absolue pour de nombreux investisseurs. Cette course contre la montre exige une réactivité exemplaire et une excellente maîtrise des mécanismes juridiques régissant les cessions d’entreprises et les contrats d’épargne à long terme.
Sécuriser ses plus-values et structurer ses investissements
La gestion d’une plus-value importante suite à la vente d’une société ou d’un bien immobilier nécessite une stratégie de placement rigoureuse. Le réinvestissement dynamique dans des secteurs éligibles au report d’imposition permet de dynamiser l’économie tout en protégeant son capital des ponctions fiscales immédiates. C’est tout l’objet des dispositifs d’accompagnement à l’investissement productif.
En outre, la diversification des contrats d’assurance-vie à travers des fonds en euros sécurisés et des unités de compte triées sur le volet permet d’amortir les chocs macroéconomiques. Les épargnants avisés veillent à ventiler leurs avoirs pour bénéficier des meilleures options de sortie en rente ou en capital, tout en optimisant la clause bénéficiaire en cas de décès.
La vigilance doit rester de mise face à la complexité croissante des textes. S’entourer d’experts capables de lire entre les lignes des lois de finances garantit la pérennité des efforts d’épargne menés tout au long d’une vie active.
Le statut LMNP et la gestion des revenus locatifs meublés
Le secteur de la location meublée non professionnelle attire depuis de nombreuses années les investisseurs en quête de rentabilité supérieure à celle de la location nue. Néanmoins, l’encadrement de ce marché se durcit sous la pression de la réforme fiscale et des problématiques liées au logement dans les zones tendues. Les loueurs doivent désormais intégrer la fin potentielle de certains avantages historiques dans leur business plan.
Le calcul des amortissements, qui constituait le principal attrait du régime fiscal en permettant d’annuler ou de réduire considérablement la fiscalité sur les loyers perçus, est régulièrement ciblé par les parlementaires. Toute modification de ces règles impacte directement le rendement net des biens acquis à credit, obligeant parfois les propriétaires à revoir leur stratégie de gestion à moyen terme.
Anticiper ces évolutions réglementaires permet d’éviter les désillusions lors de la déclaration des revenus fonciers et BIC. Une gestion rigoureuse et une comptabilité irréprochable s’avèrent indispensables pour naviguer dans ce secteur en pleine mutation.
Adapter sa stratégie immobilière aux nouvelles donnes réglementaires
Face au durcissement des conditions d’exploitation en meublé, plusieurs options s’offrent aux investisseurs immobiliers. Certains choisissent de basculer vers des baux longue durée traditionnels, tandis que d’autres optimisent la gestion de leurs biens en ciblant une clientèle spécifique, comme les étudiants ou les jeunes actifs en mobilité professionnelle. L’essentiel réside dans la flexibilité du modèle économique choisi.
Il est également recommandé d’analyser la localisation de ses investissements. Les biens situés dans des agglomérations dynamiques conservent une attractivité forte, même en cas de modification des régimes d’imposition. La pierre reste une valeur refuge, à condition de l’intégrer dans une vision patrimoniale globale et diversifiée.
- Analyser la rentabilité nette de chaque bien en simulant différents scénarios fiscaux.
- Étudier l’opportunité de passer du régime micro-BIC au régime réel si les charges le justifient.
- Anticiper les travaux de rénovation énergétique pour valoriser le patrimoine immobilier.
- Consulter un expert-comptable spécialisé dans la gestion immobilière pour sécuriser les déclarations.
Le dynamisme de la gestion patrimoniale repose avant tout sur la capacité à s’adapter sans délai aux soubresauts de la législation. En restant informé des derniers arbitrages ministériels et en s’appuyant sur des conseils affûtés, chaque investisseur peut transformer les contraintes réglementaires en de véritables leviers de performance pour son avenir financier.
0 commentaires