
Le secteur de l’immobilier traverse actuellement une phase de transition majeure. En 2026, les observateurs notent un ralentissement significatif du volume des transactions, créant un déséquilibre entre l’offre et la demande. Ce calme plat, bien que déstabilisant pour certains vendeurs, constitue une fenêtre de tir exceptionnelle pour les acquéreurs avertis. Actuellement, de nombreux biens s’accumulent dans les portefeuilles des agences, permettant d’envisager une stratégie d’achat agressive.
Le marché de l’immobilier en 2026 : un terrain fertile pour la négociation
Le paysage actuel se caractérise par une accumulation notable de stocks. Contrairement aux années de frénésie où les biens partaient en quelques jours, les annonces stagnent aujourd’hui plusieurs mois. Cette situation offre un levier de négociation inédit. Il n’est plus rare de voir des vendeurs, pressés par des crédits relais ou des changements de vie, accepter une remise substantielle pour débloquer leur situation. La psychologie des vendeurs a évolué : la peur de ne pas vendre l’emporte souvent sur l’espoir d’obtenir le prix fort.
L’analyse des données récentes montre que le prix immobilier subit une pression baissière dans plusieurs métropoles. En profitant d’une offre promotionnelle ou d’une baisse de prix directe, un investisseur peut sécuriser un actif avec une décote immédiate de l’ordre de 20 %. Cette marge de sécurité est une protection précieuse contre les fluctuations futures du marché. Il est essentiel de comprendre que l’achat immobilier réalisé sous le prix du marché constitue la première source de plus-value, bien avant l’appréciation naturelle des prix sur le long terme.
Pour un acquéreur, la question n’est plus seulement de savoir si le bien lui plaît, mais de déterminer sa capacité à exploiter l’inertie du marché. Les experts s’accordent sur le fait que l’immobilier et sa chute de prix actuelle créent des opportunités de rendement locatif plus attractives. En effet, si le prix d’achat baisse alors que les loyers restent stables ou augmentent légèrement avec l’inflation, la rentabilité brute s’améliore mécaniquement. C’est un paramètre fondamental pour tout investment immobilier réussi dans le contexte actuel.
La psychologie des vendeurs et les opportunités de décote
La patience des vendeurs est mise à rude épreuve. Dans ce climat de blocage, le rapport de force s’est inversé. Un acheteur capable de présenter un dossier de financement solide peut exiger des conditions avantageuses. La remise de 20 % mentionnée n’est pas une simple hypothèse théorique, mais une réalité observée sur le terrain pour des biens nécessitant quelques rafraîchissements ou situés dans des zones où l’offre excède largement la demande. Il s’agit de cibler les vendeurs dont le bien est en ligne depuis plus de six mois.
En examinant les tendances de l’immobilier, on s’aperçoit que l’attentisme des uns fait le bonheur des autres. Beaucoup de ménages préfèrent patienter dans l’espoir d’une baisse des taux, mais ce faisant, ils oublient que la baisse des prix pourrait s’arrêter dès que la demande reviendra. Acheter maintenant, c’est éviter la concurrence qui resurgira inévitablement d’ici un ou deux ans. Acheter maintenant dans l’immobilier permet de figer un prix bas tout en gardant la possibilité de renégocier son crédit plus tard.
Les taux d’intérêt et le financement : comprendre les enjeux du crédit
Le financement demeure le nerf de la guerre. En 2026, les conditions d’emprunt se sont stabilisées après une période de forte volatilité. Les banques, bien que sélectives, cherchent à capter de nouveaux clients et affichent des taux qui oscillent entre 3,3 % et 3,5 % selon la durée de l’emprunt. Ces chiffres, bien que plus élevés que ceux de la décennie précédente, restent historiquement raisonnables si l’on considère l’érosion monétaire. Le crédit est un outil de levier qui doit être utilisé avec discernement pour maximiser son patrimoine.
Une erreur fréquente consiste à patienter uniquement pour obtenir un taux plus bas de 0,5 point. Cependant, une baisse de prix de 20 % sur le capital emprunté a un impact bien plus significatif sur les mensualités et le coût total du crédit qu’une légère variation du taux d’intérêt. L’achat immobilier doit être envisagé globalement. Si le prix d’acquisition est bas, l’effort d’épargne mensuel sera réduit, même avec un taux à 3,4 %. La stratégie consiste à acheter le prix aujourd’hui et à refinancer le taux demain si les conditions de marché s’améliorent.
Les institutions bancaires sont particulièrement attentives à l’apport personnel et à la gestion des comptes. Pour un investment immobilier, il est conseillé de présenter un projet cohérent avec une étude de marché locative solide. Les courtiers indiquent que le climat actuel est propice à la discussion sur les frais annexes, comme l’assurance emprunteur ou les frais de dossier. La stabilité annoncée pour l’année 2026 par les organismes de référence suggère qu’une baisse massive des taux sous la barre des 2 % est peu probable à court terme.
Le coût réel de l’attente et l’inflation
Attendre 2028 comporte des risques non négligeables. D’une part, les loyers versés pendant cette période d’attente représentent une perte sèche de capital. D’autre part, l’inflation continue de rogner le pouvoir d’achat de l’épargne stagnante. En investissant maintenant, l’emprunteur rembourse sa dette avec des euros qui perdent de la valeur au fil du temps, ce qui profite mécaniquement au propriétaire. C’est l’un des principes de base de la finance : la dette à taux fixe est un allié en période inflationniste.
Pour mieux comprendre cette dynamique, il convient de consulter l’évolution des indices. Des ressources comme l’évolution des taux immobiliers fournissent des repères précieux pour situer son projet. Il est aussi pertinent de s’intéresser aux nouvelles opportunités offertes par le marché, notamment pour investir dans l’immobilier en 2026 avec des critères de performance énergétique rigoureux, qui seront la norme de demain.
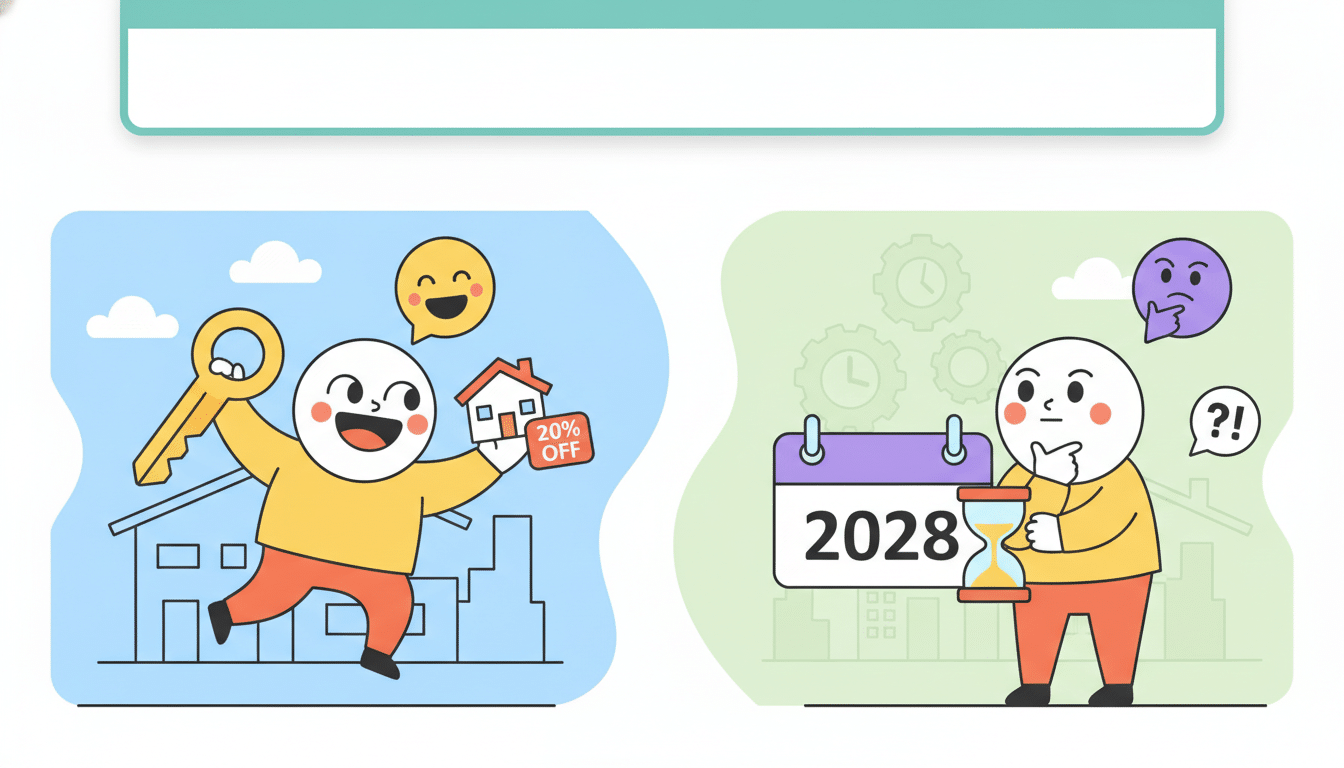
Arbitrage Immobilier : 2024 vs 2028
Vaut-il mieux acheter avec une remise immédiate de 20 % ou attendre une baisse des taux de 1 % dans 4 ans ?
Prix avant remise de 20%
Taux de crédit sur 20 ou 25 ans
Impacte le coût total du crédit
Achat Immédiat (-20%)
Capital déjà remboursé + Gain de remise
Attendre 2028 (-1% taux)
4 ans de loyers perdus (non inclus)
Le Verdict Financier
Scénarios prévisionnels : l’arbitrage entre l’achat immédiat et l’attente
Projeter son avenir patrimonial demande d’étudier différents scénarios. Le premier scénario est celui de l’achat immédiat avec une remise importante. En saisissant une opportunité en 2026, l’acquéreur prend possession de son bien, commence à amortir son capital et peut éventuellement engager des travaux pour valoriser l’actif. Si le marché repart à la hausse en 2027 ou 2028, il bénéficiera de l’effet de levier sur la valeur totale du bien. Une hausse de 5 % sur un bien acheté avec 20 % de décote crée une plus-value latente considérable.
Le second scénario consiste à patienter jusqu’en 2028. L’espoir ici est de voir les taux d’intérêt chuter et les prix baisser encore davantage. Cependant, rien ne garantit que les prix continueront de descendre. Au contraire, si les taux baissent, la demande reviendra massivement, ce qui aura pour effet immédiat de stabiliser, voire de faire remonter les prix. En attendant, l’acheteur prend le risque de se retrouver en concurrence avec une foule de nouveaux acquéreurs, perdant ainsi son pouvoir de négociation actuel.
Il est également crucial d’intégrer la dimension fiscale. La fiscalité de l’immobilier évolue, et profiter des dispositifs actuels avant une éventuelle réforme est une stratégie prudente. L’investissement locatif, par exemple, permet de générer des revenus complémentaires tout en déduisant certaines charges. Le choix de patienter doit donc être motivé par des éléments factuels et non par une simple intuition. Chaque année de report est une année de revenus locatifs ou d’économies de loyer en moins.
Analyse des risques et opportunités à l’horizon 2028
L’horizon 2028 semble lointain dans un monde qui change vite. Les transformations sociétales, comme la généralisation du télétravail ou les nouvelles exigences environnementales, redessinent la carte de l’immobilier. Un bien qui bénéficie d’une offre promotionnelle aujourd’hui parce qu’il nécessite une rénovation thermique peut devenir une pépite en 2028. L’anticipation des normes est un facteur clé de succès. Le marché de 2026 punit les biens énergivores, ce qui permet de les acquérir à bas prix.
En observant le marché, on constate que la stratégie d’achat doit être adaptée à la typologie du bien. Les petites surfaces en centre-ville conservent une certaine résilience, tandis que les maisons en périphérie peuvent offrir des marges de négociation plus larges. L’essentiel est de ne pas rester figé. L’inaction est souvent plus coûteuse que l’erreur de timing, surtout quand on peut négocier une remise à deux chiffres dès l’entrée.
Paramètres techniques et rentabilité d’un investissement immobilier en 2026
La rentabilité d’un projet se calcule avec précision. Il faut prendre en compte le prix d’achat, les frais de notaire, les éventuels travaux, mais aussi les charges de copropriété et la taxe foncière. En 2026, la gestion des coûts est primordiale pour assurer un cash-flow positif ou neutre. Une remise de 20 % sur le prix d’acquisition permet d’absorber une partie des frais de mutation et de constituer une réserve de trésorerie pour les imprévus. C’est la base de la sécurité financière dans l’investment immobilier.
Le tableau ci-dessous illustre l’impact d’une négociation réussie sur le coût global d’un projet immobilier moyen. On y voit clairement que le gain sur le capital est le levier le plus puissant pour l’investisseur. Réduire le montant du prêt dès le départ diminue les intérêts payés sur toute la durée du crédit, ce qui amplifie l’économie réalisée grâce à la remise initiale.
| Paramètres de l’achat | Achat au prix du marché | Achat avec remise de 20 % |
|---|---|---|
| Prix du bien | 300 000 € | 240 000 € |
| Apport personnel (10 %) | 30 000 € | 24 000 € |
| Montant du crédit | 270 000 € | 216 000 € |
| Mensualité (20 ans à 3,4 %) | 1 552 € | 1 242 € |
| Économie mensuelle | – | 310 € |
Cette démonstration chiffrée confirme que la stratégie d’achat doit se concentrer sur la valeur d’acquisition. Les économies réalisées mensuellement peuvent être réinvesties dans d’autres supports financiers, créant ainsi un effet boule de neige pour le patrimoine global. Il est également conseillé de lister les critères essentiels pour ne pas se laisser aveugler par une seule remise de prix.
- Emplacement : Proximité des transports et des bassins d’emploi.
- Qualité du bâti : État de la toiture, de la façade et isolation.
- Performance énergétique : Classement DPE pour éviter les exclusions locatives.
- Potentiel de valorisation : Projets d’aménagement urbain dans le quartier.
- Flexibilité : Possibilité de transformer le bien ou de le diviser.
Les mutations structurelles et leur influence sur les prix à long terme
Le marché immobilier ne se limite pas à des courbes de taux et de prix ; il est le reflet de l’évolution de la société. En 2026, nous observons une mutation profonde des besoins résidentiels. Le besoin d’espace et la proximité avec la nature sont devenus des critères prépondérants, influençant directement le prix immobilier par zone géographique. Les villes moyennes connectées en fibre optique et à moins d’une heure de transport d’une métropole voient leur attractivité se renforcer, offrant des opportunités d’achat à des prix encore abordables.
D’un point de vue démographique, le vieillissement de la population et la réduction de la taille des ménages modifient la demande. Il y a un besoin croissant pour des logements adaptés, accessibles et économes en énergie. Investir maintenant dans des biens répondant à ces critères, c’est s’assurer une demande locative soutenue à l’horizon 2028 et au-delà. La stratégie d’achat doit intégrer ces tendances de fond pour garantir la pérennité de l’investissement. Ne pas patienter permet de se positionner sur ces segments avant qu’ils ne deviennent trop onéreux.
Enfin, la technologie joue un rôle de plus en plus central. La numérisation des processus de vente et l’utilisation de l’intelligence artificielle pour l’estimation des biens rendent le marché plus transparent. Un acheteur bien informé peut utiliser ces outils pour identifier les anomalies de prix et les biens sous-évalués. L’immobilier devient un marché de spécialistes où la donnée est reine. En 2026, la réactivité face à une offre promotionnelle détectée précocement est un avantage compétitif majeur.
Il est intéressant de noter que le comportement des investisseurs institutionnels change également. Ces derniers reviennent progressivement vers l’actif pierre, signe que le point bas du cycle est peut-être proche. En suivant ces mouvements, l’investisseur particulier peut aligner sa propre stratégie d’achat sur celle des grands acteurs du marché. La clé est de rester attentif aux signaux faibles tout en gardant une vision à long terme, car la pierre demeure, malgré les crises passagères, l’une des valeurs les plus stables pour la construction d’un patrimoine solide.
Chaque décision d’investissement doit être mûrement réfléchie, en tenant compte de sa situation personnelle et de ses objectifs de vie. Que l’on choisisse de profiter d’une opportunité immédiate ou de patienter, l’important est de rester acteur de son destin financier. Le marché de 2026 offre des outils et des conditions qui, bien utilisés, permettront de réaliser des opérations fructueuses, jetant ainsi les bases d’une sérénité financière pour les années à venir.
0 commentaires